Yatırımda risk sadece varlık türüyle ilgili değildir; finansal durumuna, hedeflerine ve belirsizlikle nasıl başa çıktığına da bağlıdır. Bu yüzden profesyonel servet yönetiminde risk değerlendirmesi, varlık seçimi ve dağılımından önceki temel adımlardan biridir.
İki kişiyi hayal et:
- Birincisi piyasa dalgalanmasından korkmaz, fiyatlar düşse bile sakindir.
- İkincisi en küçük fiyat düşüşünde bile kaygılanır.
İlk bakışta birinci kişi daha risk toleranslı görünür. Ama bu kişi, yakın zamanda ev almak veya ailesinin sağlık giderini karşılamak için gereken parayı piyasaya sokmuşsa, kararı hâlâ mantıklı mı?
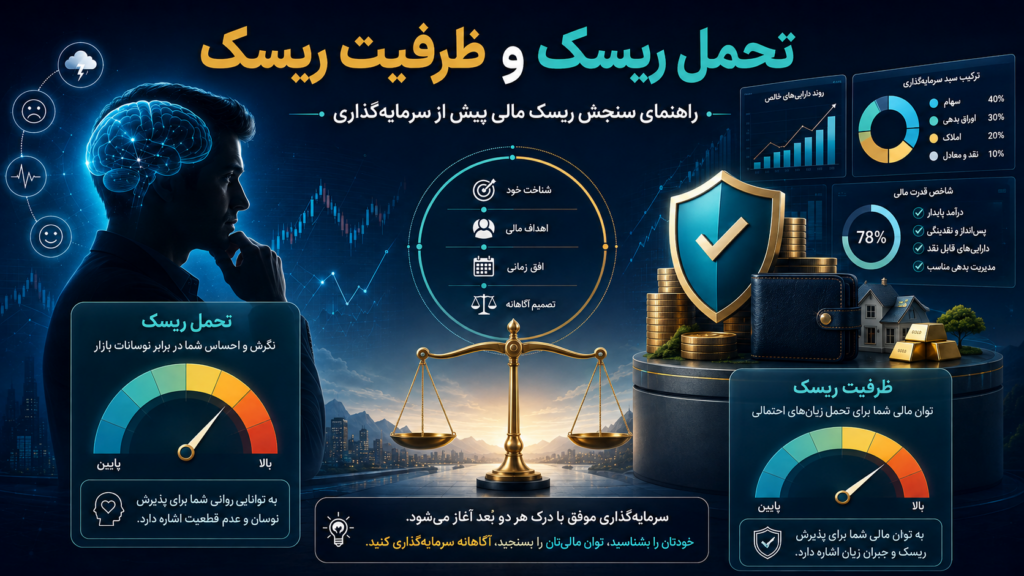
Tam olarak burası, risk toleransı ile risk kapasitesi arasındaki farkın önem kazandığı ve dengeli bir portföy oluşturma ilkelerinin temelini şekillendirdiği noktadır.
Risk toleransı nedir?
Risk toleransı terimi, profesyonel kaynaklarda her zaman tek bir anlamda kullanılmaz. CFA Curriculum 2026 ve FINRA bunu, bir kişinin kabul etmeye istekli ve muktedir olduğu risk seviyesi olarak tanımlar. Bu yazıda konunun iki boyutunu netleştirmek için “risk toleransı”nı daha çok isteklilik boyutu, “risk kapasitesi”ni ise finansal yeterlilik boyutu için kullanıyoruz; bu ayrım bu yazıya özgü bir editöryal tercihtir, tek profesyonel tanım değildir.
Bu tercihle risk toleransı, belirsizliği ve dalgalanmayı kabul etmeye dair nispeten kalıcı tercihlerinle ilgilidir. Duygusal tepkiler ve piyasada gözlemlenen davranış da riske karşı davranışsal tutumlar hakkında önemli bilgi verir, ama bunlar mutlaka o kalıcı özelliğin ya da risk toleransının tam bir ölçüsünün kendisi değildir.
Risk toleransı neyden oluşur?
Risk alma isteği tek boyutlu bir özellik değildir; kişisel tercihlerle, deneyimle, piyasayı anlama biçiminle ve belirsizliği nasıl algıladığınla ilişkili olabilir. Yatırım deneyimi, dalgalanma ve kayıp algını değiştirebilir, ama daha fazla deneyim tek başına daha yüksek risk toleransı ya da daha iyi karar anlamına gelmez. Bu yüzden kişisel servet yönetiminde bu faktörlerin tek bir gösterge yerine birlikte değerlendirilmesi daha doğrudur.
Finansal bilgi, riskin doğasını ve kararların sonuçlarını daha iyi anlamana yardımcı olabilir, ama korkuyu ortadan kaldırmaz veya kararı her zaman rasyonel yapmaz. Duygusal kontrol ve bir plana bağlı kalabilme yeteneği de dengeli bir portföyü uygulayabilmek için önemlidir. Gerçek bir kayıp yaşamak, riske karşı tutumunu değiştirebilir; bu değişimin yönü ve şiddeti herkes için aynı değildir.
Risk toleransından basit bir örnek
İki kişinin de 100 milyon Toman’ı var. Birincisi piyasa %10 düştüğünde endişelenip varlığını satarken, ikincisi %30 düşüşte bile sakin kalır, hatta alım yapar. Bu fark, davranışsal tepki ve dalgalanmayı kabul etme isteğindeki farklılığın bir işareti olabilir, ama birinin gerçek risk toleransını ya da uygun risk seviyesini belirlemek için hedefleri, finansal yeterliliği ve geçerli bir değerlendirmeyi de bilmek gerekir.
Risk kapasitesi nedir?
CFA Curriculum 2026, risk kapasitesini finansal riski kabul edebilme yeteneği olarak tanımlar. Pratikte bu yetenek; servet ve borç, gelir-gider akışı, zaman ufku, likidite, yükümlülükler ve finansal hedeflerin önemi gibi faktörlerle değerlendirilir. Bu yüzden risk kapasitesi genellikle isteklilik boyutundan daha çok finansal verilere ve gerçek kısıtlara dayanır — ama “tamamen nesnel” ya da tahmin ve yargı gerektirmeyen bir şey de değildir; çünkü varlık değerleri, gelecekteki gelir, zamanlama ve hedeflerin esnekliği de belirsizlik taşıyabilir.
Kapsamlı bir risk profilinde ne isteklilik ne de finansal yeterlilik tek başına yeterlidir. CFA Research Foundation, risk toleransı, davranışsal tutumlar ve risk kapasitesi arasındaki ayrıma dikkat çeker. Risk kapasitesi, finansal durumun ve hedeflerin izin verdiği alanı netleştirirken, risk toleransı uzun vadeli isteklilik boyutuna yardımcı olur; doğru bir kararda ikisi de, diğer kısıtlarla birlikte değerlendirilmelidir.
Risk kapasitesi neye bağlıdır?
Zaman ufku önemli faktörlerden biridir; birçok durumda bir hedefe kalan sürenin uzun olması dalgalanmaya katlanmak için daha fazla alan sağlayabilir, ama etkisi hedefin niteliğine, likiditeye ve diğer kaynaklara da bağlıdır. Gelirin istikrarı ve güvenilirliği de risk kapasitesini etkileyebilir ve dengeli bir portföy oluşturma ilkelerinde giderler ve yükümlülüklerle birlikte değerlendirilmelidir.
Likidite ihtiyacı, borçlar ve sabit yükümlülükler de risk kapasitesini sınırlayabilir — özellikle yakın bir ihtiyacı karşılamak için varlık satmak zorunda kalırsan. Nakit kaynakların ve acil durum fonunun olması, zorunlu satış olasılığını azaltabilir. Hedefin türü ve esnekliği de önemlidir; zorunlu ve yakın bir hedef, genellikle daha uzak ve esnek bir hedefe göre kayıp veya şiddetli dalgalanmaya daha az alan bırakır.
Risk kapasitesinden gerçek bir örnek
Birinin 500 milyon Toman’ı var. Bu paranın büyük kısmı önümüzdeki 6 ay içinde ev almak için gerekiyorsa, o sermaye kısmında kayba katlanma kapasitesi muhtemelen oldukça sınırlıdır. Aynı miktar 20 yıl sonraki emeklilik içinse, dalgalanmaya katlanmak için daha fazla alan olabilir; tabii sonuç gelire, borca, likiditeye ve diğer hedeflere de bağlıdır. Yani risk kapasitesi, aynı kişi için bile hedef ve zaman değiştikçe değişebilir.
Risk toleransı ile risk kapasitesi arasındaki gerçek fark
Bu yazının çerçevesinde risk toleransını daha çok uzun vadeli isteklilik boyutuna, risk kapasitesini ise finansal yeterlilik boyutuna atfediyoruz. Servet yönetiminde ve dengeli portföy tasarımında, ilki tercihen katlanabileceğin risk seviyesini anlamana yardımcı olur, ikincisi ise hedeflerinden ve finansal kaynaklarından doğan kısıtları netleştirir. Herhangi birini göz ardı etmek, kararın kalitesini düşürebilir.
Bu iki kavram neden aynı sayılmamalı?
Servet yönetiminde temel hatalardan biri, “psikolojik olarak risk alabiliyorsam, finansal olarak da her türlü yatırımı kaldırabilirim” varsayımıdır. Bu yanlış varsayım, yatırım kararlarının sadece heyecana, ilgiye veya kısa vadeli deneyimlere dayanmasına yol açabilir; oysa kişinin finansal gerçekliği tamamen başka bir şey olabilir.
Bu çerçevede risk toleransı ve risk kapasitesi, risk profilinin farklı ama birbiriyle ilişkili iki boyutudur. Kişinin isteği, finansal kısıtları ve gerçek davranışı birbiriyle uyumlu ya da çelişkili olabilir. Bu boyutları ayırmak, yatırım kararının sadece tek bir davranışsal işarete ya da tek bir finansal sayıya dayanmasını önler.
Finansal destek olmadan risk almak, ev almak, eğitim masrafını karşılamak veya emeklilik güvenliği gibi hayati hedeflerin kaybedilmesine yol açabilir. Öte yandan, ruhsal rahatlık olmadan yüksek finansal kapasite, kişinin ilk piyasa dalgalanmasında aceleci kararlar almasına ve en kötü zamanda yatırımdan çıkmasına neden olabilir. Bu yüzden yatırımda başarı, bu iki kavramın ayrı ayrı değil, birlikte analiz edilmesiyle mümkün olur.
İsteklilik ile finansal yeterliliğin uyuşmadığı bir senaryo
Bunu daha iyi anlamak için gerçek bir senaryoyu düşün. Kripto para piyasasına ilgi duyan ve sert dalgalanmalardan korkmayan biri, sermayesinin büyük kısmını bu piyasaya sokabileceği sonucuna varabilir. Belki daha önce kazanç elde etmiştir ve bu da özgüvenini artırmıştır.
Ama bu kişi ev peşinatını, acil durum tasarrufunu veya kısa vadeli bir hedefe ait sermayeyi son derece dalgalı bir piyasaya sokarsa ve fiyatlar sert düşerse, psikolojik olarak sakin kalabilir, ama finansal olarak kritik bir durumda bulur kendini. %30 ya da %40’lık bir düşüşe duygusal olarak dayanabilir, ama ev alamamak ya da yeni borç yaratmak gibi gerçek sonuçları telafi edemez.
Bu örnek, risk kapasitesini göz ardı etmenin zorunlu hedefleri ve finansal yükümlülükleri riske atabileceğini, isteklilik boyutunu göz ardı etmenin ise kaygıya, plandan vazgeçmeye veya uzun vadeyle uyumsuz kararlara yol açabileceğini gösterir. Bu ikisinin sonuçları farklı niteliktedir ve bir kararın uygunluğunu değerlendirmek için ikisi de incelenmelidir.
Risk profilinde dört temel kombinasyon
Eğitim amaçlı basitleştirmek gerekirse, isteklilik ve kapasitenin bileşimini dört genel durumda düşünebiliriz. Bu matris açıklayıcı bir araçtır; kişinin risk profilinin, hedeflerinin ve kısıtlarının tam bir değerlendirmesinin yerini tutmaz.
“Yüksek isteklilik, yüksek kapasite” kombinasyonunda kişi hem tercihen dalgalanmaya daha açıktır hem de kaynakları ve hedefleri risk almaya daha fazla alan sağlayabilir. Bu durum yatırım seçeneklerinin yelpazesini genişletebilir, ama tek başına yüksek riskin uygun olduğu ya da büyümenin garanti olduğu anlamına gelmez; hâlâ çeşitlendirmeye, zaman ufkuna ve diğer kısıtlara bağlıdır.
“Yüksek isteklilik, düşük kapasite” kombinasyonunda kişinin risk alma ilgisi finansal kısıtlarının önüne geçebilir. Bu durumda zihinsel olarak kabul edilebilir görünen risk seviyesi, yakın hedefler, yükümlülükler veya likidite ihtiyacıyla uyumlu olmayabilir; bu yüzden finansal kısıt kararda daha ağır basmalıdır.
“Düşük isteklilik, yüksek kapasite” kombinasyonunda kişi finansal olarak daha fazla risk alabilir ama daha az dalgalanma yaşamayı tercih edebilir. Bu fark mutlaka “parayı verimsiz kullanmak” anlamına gelmez; doğru çözüm hedefler, katlanılabilir rahatlık, gereken getiri ve daha fazla risk almanın maliyeti arasında denge kurmalıdır.
“Düşük isteklilik, düşük kapasite” kombinasyonunda hem kişisel tercih hem de finansal kısıtlar daha az risk almaya işaret edebilir. Yine de uygun varlık bileşimi; hedef, zaman ufku, enflasyon, likidite ve gereken getiriyle birlikte değerlendirilmeli, bu etiketten tek başına bir yatırım reçetesi çıkarılamaz.
Risk toleransı pratikte nasıl ölçülür?
Dengeli bir portföy oluşturma ilkelerinde, risk toleransını ölçmek için uygun ve mümkün olduğunca geçerli ve güvenilir araçlara dayanmak daha iyidir. İyi anketler faydalı bir girdi olabilir; bunun yanında deneyim, hedefler ve geçmiş tepkiler hakkında konuşmak da kararın bağlamını anlamak için değerlidir.
Gerçek bir piyasa düşüşüne verilen tepki, riske karşı davranışsal tutumlar, kaygı ve plandan uzaklaşma olasılığı hakkında önemli tamamlayıcı bilgi verebilir. Yine de CFA Research Foundation, gözlemlenen davranışı basitçe risk toleransıyla eşitlememe konusunda uyarır; kısa vadeli davranış piyasa koşullarından, deneyimden, önyargılardan ve kararın bağlamından etkilenebilir.
Kayıp anındaki karar verme biçimi de incelenmeli. Düşüş döneminde aceleyle satış yapmak; kaygının, likidite ihtiyacının, bilgiyi değerlendirme biçimindeki değişimin ya da davranışsal bir tepkinin işareti olabilir; bağlamı bilmeden bunu tek başına “düşük risk toleransı”na bağlamak doğru olmaz.
Olumsuz haberlerin, kısa vadeli dalgalanmaların ve ani piyasa değişimlerinin etkisi de davranış örüntülerini anlamak için faydalı olabilir. Şiddetli kaygı veya sık sık karar değiştirmek incelemeye değer bir işarettir, ama risk toleransı hakkındaki sonuç tek bir tepkiye değil, daha kapsamlı bir değerlendirmeye dayanmalıdır.
Uzun vadeli bir plana bağlı kalabilme yeteneği de gerçekçi bir stratejiyi tasarlamak ve uygulamak için önemlidir. Kişi dalgalanma dönemlerinde sürekli plandan uzaklaşıyorsa, bunun nedeninin — portföyün yapısı, likidite ihtiyacı, risk algısı ya da davranışsal tepkiler dahil — araştırılması gerekir; bu gözlem tek başına risk toleransı teşhisi değildir.
Risk kapasitesi nasıl ölçülür?
Servet yönetiminde risk kapasitesini ölçmek çoğunlukla finansal veriye, zamana ve hedeflere dayanır, ama sadece mekanik bir hesaplama değildir. Önce hedef, zaman, önem ve esneklik netleştirilmeli; ardından kaynaklar, borçlar, nakit akışı ve likidite ihtiyaçları belirsiz senaryolarla birlikte incelenmelidir.
Hedef belirlendikten sonra likiditen incelenir. Likidite, varlıklarının ne kadarının hızlı ihtiyaç durumunda nakde çevrilebileceğini gösterir. Likidite ne kadar azsa, risk kapasitesi de o kadar azalır.
Sonraki adımda borçlar ve finansal yükümlülükler önemli bir rol oynar. Ağır taksitler, kısa vadeli borçlar veya yüksek sabit giderler, gelir yüksek olsa bile risk kapasitesini önemli ölçüde azaltabilir.
Son olarak farklı piyasa düşüş senaryoları incelenmeli. Örneğin piyasa %20 ya da %30 düşerse, finansal hedefine yine de ulaşabilir misin? Yanlış zamanda varlık satmak zorunda kalır mısın? Ya da bu kayıp ciddi bir finansal baskı yaratır mı?
Bu soruların yanıtları, gerçek risk kapasitenin hangi seviyede olduğunu ve seçilen yatırım stratejisinin finansal gerçekliğinle uyumlu olup olmadığını netleştirir.
Risk yönetiminde çeşitlendirmenin rolü
Çeşitlendirme, servet yönetiminde ve dengeli bir portföy oluşturma ilkelerini uygularken en önemli araçlardan biridir. Temel amacı, toplam sermayenin tek bir varlığın, sektörün veya piyasanın performansına bağımlılığını azaltmaktır.
Sermaye birkaç farklı varlığa dağıtıldığında, piyasanın bir bölümündeki dalgalanmanın tüm portföy üzerindeki etkisi azalır. Bu, uzun vadede daha istikrarlı getiriye katkıda bulunabilir ve ani şoklardan korur.
Yine de çeşitlendirmenin riski ortadan kaldırmadığını unutma. Tamamen risksiz bir yatırım portföyü yoktur. Çeşitlendirme, riskleri daha iyi yönetmene ve toplam sermaye üzerindeki etkilerini azaltmana yardımcı olur, o kadar.
Gerçek çeşitlendirme de ancak varlıklar arasında düşük korelasyon olduğunda anlam kazanır. Birkaç benzer varlığı almak tek başına riski azaltmaz.
YekVest finansal profilinle bağlantısı
Servet yönetiminde profesyonel bir finansal profil, basit bir davranışsal değerlendirmenin ötesine geçmelidir. Bu profil, kişinin gerçek durumunun net bir görünümünü sunmak için davranışsal ve finansal verileri bir araya getirmelidir.
Davranışsal tarafta; kayıp korkusu, geçmiş yatırım deneyimleri, dalgalanmaya tepki ve belirsizlik karşısındaki rahatlık düzeyi gibi faktörler incelenir. Bu veriler, kişinin gerçek piyasa koşullarında nasıl davranacağını gösterir.
Finansal tarafta ise gelir, borç, likidite, varlıklar ve finansal hedefler gibi bilgiler analiz edilir. Bu veriler, kişinin gerçekte ne kadar risk alma yeteneğine sahip olduğunu gösterir.
Bu iki tarafın birleşimi, servet yönetiminde kararların daha isabetli, daha kişiselleştirilmiş ve kişinin gerçek hayatına daha yakın olmasını sağlar. Bu çerçevede YekVest finansal profilin, “risk alabileceğini hissetmek” ile “gerçek risk kapasitesi” arasındaki farkı doğru tespit etmene yardımcı bir analiz aracı olabilir.
Yatırımdan önce son kontrol listesi
Son karar aşamasında riskin her iki boyutu da birlikte incelenmelidir.
Risk toleransı tarafında, dalgalanma karşısında nasıl tepki verdiğini netleştirmen gerekir. Sermayenin değerindeki düşüş ciddi kaygı yaratıyor mu? Düşüş döneminde duygusal kararlar mı alıyorsun? Yoksa uzun vadeli planına bağlı kalabiliyor musun?
Risk kapasitesi tarafında, bu sermayenin zorunlu bir hedef için kullanılıp kullanılmadığını kontrol etmen gerekir. Ayrıca bir kayıp durumunda finansal hayatına ne gibi bir etkisi olacağını netleştirmelisin. Acil durum fonunun olup olmaması da bu değerlendirmede önemli bir rol oynar.
Bu soruların yanıtları olası bir kaybın önemli hedefleri tehdit edebileceğini ya da bunu yönetemeyeceğini gösteriyorsa, yatırımın risk seviyesi yeniden gözden geçirilmeli.
Risk toleransı, dalgalanma karşısındaki psikolojik ve davranışsal boyutunu; risk kapasitesi ise finansal gerçekliğini ve kayba gerçekten ne kadar dayanabileceğini gösterir.
Profesyonel servet yönetiminde ve dengeli bir portföy oluşturma ilkelerinde başarı, bu iki kavramın ayrı ayrı değil, birlikte ve uyumlu şekilde ele alınmasıyla gelir.
Sonuç olarak doğru portföy, sadece en yüksek potansiyel getiriyle tanımlanmaz; hedeflerinle, finansal kapasitenle, kabul edilebilir risk seviyeni ve uzun vadede bağlı kalabilme gücünle uyumlu olmalıdır.